NFC to technologia, która pozwala dwóm urządzeniom wymieniać dane, gdy dzieli je zaledwie kilka centymetrów. Dzięki niej płacimy kartą lub telefonem, nie wkładając niczego do terminala. Wyjaśniamy, jak to działa i jak korzystać z płatności zbliżeniowych rozsądnie.
Czym jest NFC i jak przesyła dane
NFC (ang. Near Field Communication) oznacza komunikację bliskiego zasięgu. Wykorzystuje fale radiowe, ale działa tylko na bardzo małą odległość, zwykle do kilku centymetrów. Jedno urządzenie, na przykład terminal płatniczy, wytwarza niewielkie pole elektromagnetyczne. Gdy zbliżysz do niego kartę lub telefon, antena w środku pobiera z tego pola energię i urządzenia wymieniają krótkie komunikaty.
Dlatego karta zbliżeniowa nie potrzebuje baterii: zasila ją samo pole terminala. Krótki zasięg jest zresztą zaletą. Utrudnia podsłuchiwanie i sprawia, że do transakcji dochodzi tylko wtedy, gdy świadomie zbliżysz urządzenie do czytnika.
NFC służy nie tylko do płatności. Używa się go także w biletach komunikacyjnych, kartach dostępu do biur i hoteli, parowaniu słuchawek z telefonem oraz w naklejkach z tagami, które po zbliżeniu telefonu uruchamiają wybraną akcję.
Jak przebiega płatność zbliżeniowa
Gdy przykładasz kartę do terminala, w ułamku sekundy dzieje się kilka rzeczy:
- Terminal wysyła zapytanie i zasila chip w karcie.
- Chip odpowiada i przekazuje dane potrzebne do transakcji.
- Karta generuje kryptogram, czyli jednorazowy kod potwierdzający tę konkretną płatność.
- Terminal przesyła dane do banku, który sprawdza je i akceptuje lub odrzuca transakcję.
Kryptogram jest ważny tylko dla jednej transakcji. Nawet gdyby ktoś go przechwycił, nie mógłby go użyć ponownie do kolejnej płatności.
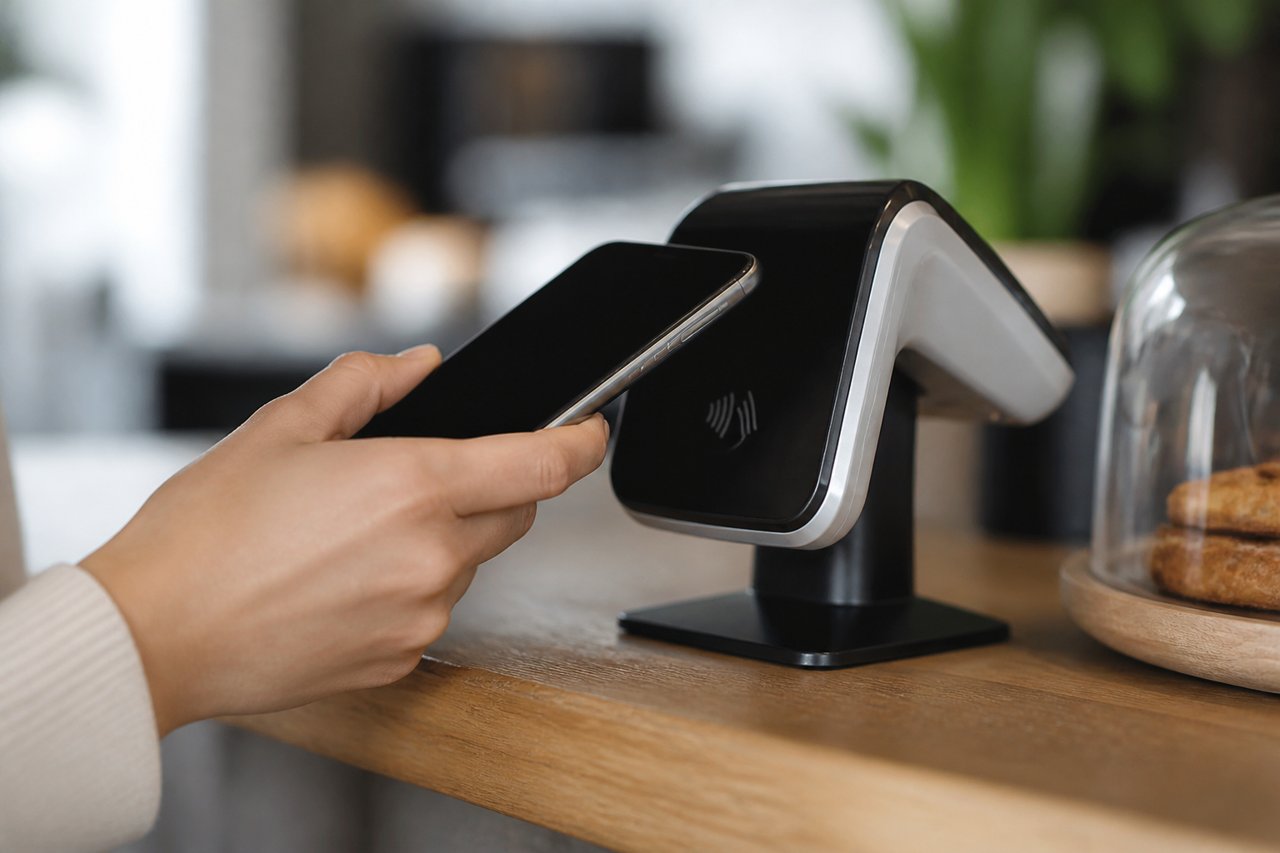
Płatność telefonem
Przy płatności telefonem prawdziwy numer karty zwykle w ogóle nie trafia do sklepu. Zamiast niego używany jest token, czyli zastępczy numer powiązany z Twoją kartą i z konkretnym urządzeniem. Telefon najczęściej wymaga też odblokowania ekranu, odcisku palca, skanu twarzy lub kodu, zanim zatwierdzi płatność.
Limity kwot i PIN
Niewielkie płatności można zwykle zatwierdzić bez PIN-u. Wysokość limitu zależy od przepisów, kraju i ustawień Twojego banku, a czasem także od typu terminala. Co jakiś czas terminal może poprosić o PIN mimo niskiej kwoty, to normalny mechanizm kontrolny. Aktualne limity i możliwość ich zmiany sprawdź w aplikacji lub u swojego banku.
Czy płatności zbliżeniowe są bezpieczne
Co do zasady tak, choć nie są wolne od ryzyka. Warto wiedzieć, co jest realnym zagrożeniem, a co raczej mitem.
- Zgubiona lub skradziona karta. To najbardziej realne ryzyko. Złodziej może próbować zapłacić drobne kwoty bez PIN-u, dopóki nie zastrzeżesz karty.
- Zdalne „skanowanie” kieszeni. Teoretycznie możliwe tylko z bardzo małej odległości, a dane z karty nie wystarczają zwykle do wykonania płatności w sklepie bez poprawnego kryptogramu. W codziennym życiu to rzadki scenariusz.
- Oszustwa socjotechniczne. Fałszywe SMS-y, maile i telefony „z banku” są w praktyce znacznie groźniejsze niż sam sygnał NFC.
Płatność telefonem bywa bezpieczniejsza od karty: wymaga odblokowania urządzenia, używa tokenu zamiast numeru karty, a w razie kradzieży telefon można zablokować lub wyczyścić zdalnie.
Praktyczne zasady bezpieczeństwa
Kilka prostych nawyków znacząco zmniejsza ryzyko:
- Włącz powiadomienia o transakcjach w aplikacji bankowej, by od razu zauważyć nieznaną płatność.
- Zabezpiecz telefon blokadą ekranu: kodem, odciskiem palca lub biometrią twarzy.
- Ustaw limity płatności zbliżeniowych na poziomie, który Ci odpowiada, jeśli bank daje taką możliwość.
- Wyłącz NFC, jeśli z niego nie korzystasz, albo ogranicz dostęp do płatności, gdy telefon jest zablokowany.
- Aktualizuj system i aplikacje, bo poprawki często łatają luki bezpieczeństwa.
- Pobieraj aplikacje tylko z oficjalnych sklepów i nie instaluj programów z nieznanych źródeł.
- Pilnuj karty przy płaceniu. Zbliżaj ją do terminala sam i sprawdzaj kwotę na wyświetlaczu, zanim zatwierdzisz płatność.
- Nie ufaj prośbom o dane. Bank nie powinien prosić Cię o PIN, pełny numer karty ani kod z SMS-a w wiadomości lub rozmowie, którą sam nie zainicjowałeś.
Etui blokujące sygnał (tzw. RFID) nie jest dla większości osób konieczne, ale jeśli dzięki niemu czujesz się spokojniej, nie zaszkodzi.
Co zrobić, gdy coś pójdzie nie tak
Jeśli zgubisz kartę lub telefon albo zauważysz nieznaną transakcję, działaj od razu:
- Zastrzeż kartę lub zablokuj dostęp do bankowości przez aplikację albo infolinię banku.
- Sprawdź historię operacji i zanotuj płatności, których nie rozpoznajesz.
- Zgłoś nieautoryzowane transakcje do banku, najlepiej jak najszybciej i na piśmie lub przez aplikację.
- W razie kradzieży rozważ zgłoszenie sprawy na policję.
Zasady reklamacji i terminy zgłaszania nieautoryzowanych płatności wynikają z przepisów i regulaminu banku, dlatego warto sprawdzić aktualne informacje u swojego dostawcy usług.
Płatności zbliżeniowe są wygodne i, przy zachowaniu podstawowej ostrożności, bezpieczne. Najlepszą ochroną pozostaje świadomość, jak działają, oraz szybka reakcja, gdy coś wzbudzi Twoje podejrzenia.